


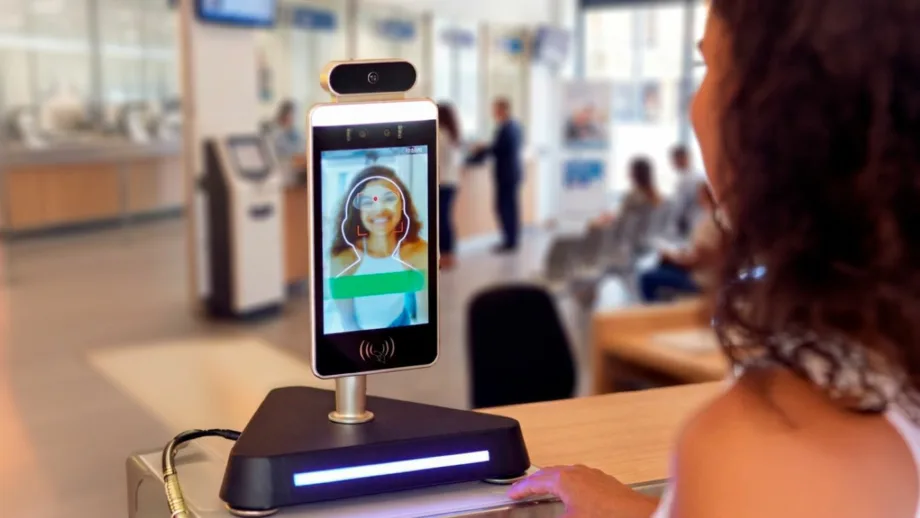
La transformación digital del sistema financiero dominicano no solo busca agilizar las operaciones y mejorar la experiencia de los usuarios, sino también fortalecer la seguridad de los servicios bancarios. En ese escenario, la biometría se posiciona como la principal herramienta tecnológica para prevenir fraudes y proteger la información de los clientes.
De acuerdo con el reciente Ranking de Digitalización del Sector Bancario Dominicano 2026, publicado por la Superintendencia de Bancos (SB), alrededor del 70% de las entidades de intermediación financiera (EIF) ha incorporado esta tecnología entre sus mecanismos de seguridad y prevención de fraudes.
La adopción también se refleja en los canales digitales. Actualmente, el 79% de las aplicaciones móviles de banca personal y el 65% de las destinadas a negocios utilizan sistemas biométricos como mecanismo de autenticación.
Esta tecnología permite verificar la identidad de los usuarios mediante características físicas o de comportamiento, como las huellas dactilares y los rasgos faciales. Su implementación contribuye a reforzar los controles de acceso y reducir las posibilidades de que terceros ingresen sin autorización a la información financiera de los clientes.
Sin embargo, señala que su efectividad depende de la calidad de los sistemas implementados, la protección de los datos biométricos y su combinación con otros mecanismos de autenticación.
Después de la biometría, el reconocimiento visual ocupa el segundo lugar entre las tecnologías utilizadas con fines de seguridad, con una adopción aproximada del 42%. En tanto, la inteligencia artificial (IA) se sitúa en la tercera posición, con un 30%.
Otras tecnologías para combatir el fraude
Aunque la biometría encabeza las preferencias del sector, otras herramientas tecnológicas también desempeñan un papel importante en la prevención de actividades fraudulentas.
Entre ellas destaca el big data o análisis de grandes volúmenes de datos, que permite desarrollar modelos predictivos capaces de identificar patrones sospechosos con mayor precisión que los sistemas convencionales.
Estas capacidades facilitan la detección de anomalías mediante el análisis de grandes bases de datos, incluidas las relacionadas con el comportamiento transaccional de los clientes y otras fuentes externas. La información obtenida puede contribuir a reconocer esquemas fraudulentos y anticipar posibles amenazas.
El informe resalta que el potencial del big data aumenta cuando se combina con el aprendizaje automático (machine learning, ML) y la inteligencia artificial generativa. Mientras el aprendizaje automático permite identificar patrones y adaptarse a nuevas modalidades de fraude, la IA generativa puede automatizar determinados procesos de análisis y apoyar la toma de decisiones, reducir los falsos positivos e identificar anomalías en grandes volúmenes de información a partir de criterios previamente establecidos.
Según los datos del informe, alrededor del 47% de las EIF utiliza sistemas de inteligencia artificial para las labores de monitoreo de fraude y lavado de activos. En este contexto, la dependencia de esta tecnología se refiere al grado en que las entidades delegan o sustituyen tareas realizadas por personas mediante sistemas de IA.
Los casos de uso identificados en República Dominicana guardan correspondencia con algunas de las principales aplicaciones de esta tecnología en el ámbito internacional. De acuerdo con el Informe Global sobre IA en Servicios Financieros de 2026, la detección de fraudes encabeza las aplicaciones de inteligencia artificial en el sector, con un 57%.
Asimismo, la prevención del lavado de activos y el financiamiento del terrorismo (PLA/FT), junto con los procesos de conocimiento del cliente (KYC, por sus siglas en inglés), registran una participación del 52% cada uno.