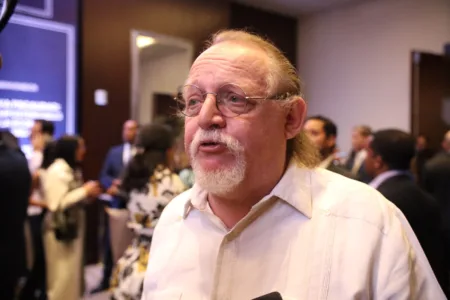



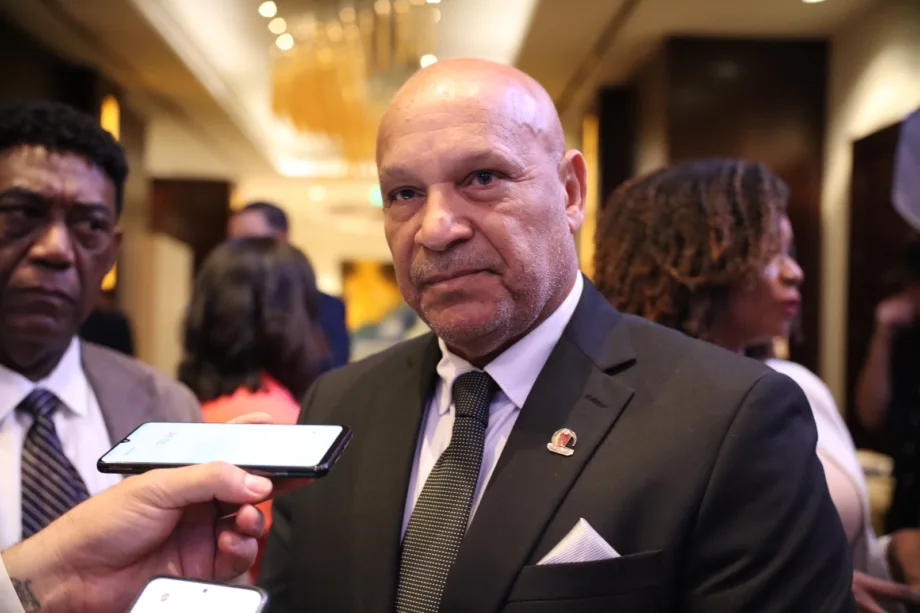
Las micro, pequeñas y medianas empresas (mipymes) del sector construcción no están preparadas para asumir la implementación de la facturación electrónica en República Dominicana, debido a las limitaciones tecnológicas y de capacitación que enfrentan, advirtió Eliseo Christopher.
El presidente de la Confederación Dominicana de Micro, Pequeñas y Medianas Empresas de la Construcción (Copymecon) consideró que, aunque reconoce las ventajas de esta herramienta para mejorar el control tributario, su aplicación debe ser gradual para evitar que se convierta en una carga financiera y operativa para los pequeños negocios.
«Definitivamente las mipymes no estamos preparados para la facturación electrónica», afirmó durante su participación en el Foro Económico elDinero 2026, titulado “La nueva fiscalidad: retos impostergables para la economía dominicana”, celebrado en Santo Domingo.
Christopher señaló que la transición requiere inversiones en tecnología y capacitación para que los pequeños empresarios puedan cumplir con las nuevas obligaciones fiscales. También cuestionó la capacidad de respuesta de la plataforma de la Dirección General de Impuestos Internos (DGII), al indicar que recientemente presentó dificultades para atender a las mipymes que intentaban ponerse al día con sus compromisos tributarios.
A su juicio, no todas las empresas pequeñas están en condiciones de incorporarse simultáneamente a la facturación electrónica, por lo que consideró necesario disponer de tiempo y acompañamiento para facilitar su adaptación.
Formalización y régimen tributario
El dirigente empresarial también identificó la complejidad del sistema tributario como uno de los principales obstáculos para la formalización de las empresas del sector construcción.
Explicó que las mipymes enfrentan obligaciones similares a las de las grandes compañías, pese a que no cuentan con la misma capacidad administrativa ni financiera para contratar contadores, auditores y personal especializado.
Christopher sostuvo que más del 85% de las empresas del sector construcción opera en la informalidad, una situación que limita sus oportunidades de crecimiento y acceso al crédito.
En ese contexto, defendió la creación de un régimen tributario simplificado y especializado para las pequeñas empresas constructoras. Entre las alternativas mencionó el monotributo, que permitiría concentrar las obligaciones tributarias en un esquema más accesible.
También propuso establecer períodos de gracia para los emprendimientos nuevos, de uno o dos años, antes de que comiencen a asumir plenamente sus compromisos fiscales. La idea, explicó, es que las empresas puedan crecer y consolidarse antes de enfrentar mayores exigencias tributarias.
Para Christopher, simplificar la tributación y ofrecer incentivos específicos a las microempresas son condiciones necesarias para reducir la informalidad y facilitar su incorporación a la economía formal.