





El mercado inmobiliario español ha dejado atrás, al menos de momento, la racha negativa que marcó el inicio de 2026. Después de cinco meses consecutivos de descensos interanuales, la compraventa de viviendas volvió a terreno positivo en junio con un crecimiento del 1,6% respecto al mismo mes del año anterior. Un dato que rompe la tendencia descendente, pero que también revela un cambio más profundo: los compradores ya no se comportan como hace un año y el sector empieza a asumir que la etapa de crecimiento acelerado puede haber llegado a su límite.
Según los datos publicados por el Instituto Nacional de Estadística (INE), durante junio se registraron más de 59.000 operaciones en los registros de la propiedad. El repunte estuvo impulsado principalmente por la vivienda de obra nueva, que aumentó sus ventas un 6,3% interanual, mientras que las viviendas usadas, que representan la mayor parte del mercado, apenas avanzaron un 0,3%.
El balance del primer semestre muestra una imagen más matizada. Entre enero y junio se realizaron 347.464 compraventas, un 2,6% menos que en el mismo periodo de 2025, lo que supone alrededor de 10.000 operaciones menos. Sin embargo, la cifra sigue siendo excepcionalmente elevada: 2026 se mantiene como el segundo mejor primer semestre de la última década y el tercero de toda la serie histórica, solo por detrás de los años de mayor intensidad inmobiliaria.
La fotografía actual del mercado está lejos de una crisis de ventas, pero sí apunta a una transformación. El frenazo no llega por falta de interés en comprar vivienda, sino por una combinación de factores que está modificando la relación entre compradores y vendedores: precios elevados, menor capacidad económica de los hogares y una mayor prudencia ante la posibilidad de que el mercado pueda corregirse después de varios años de fuertes subidas.
Los compradores empiezan a recuperar poder frente a los vendedores
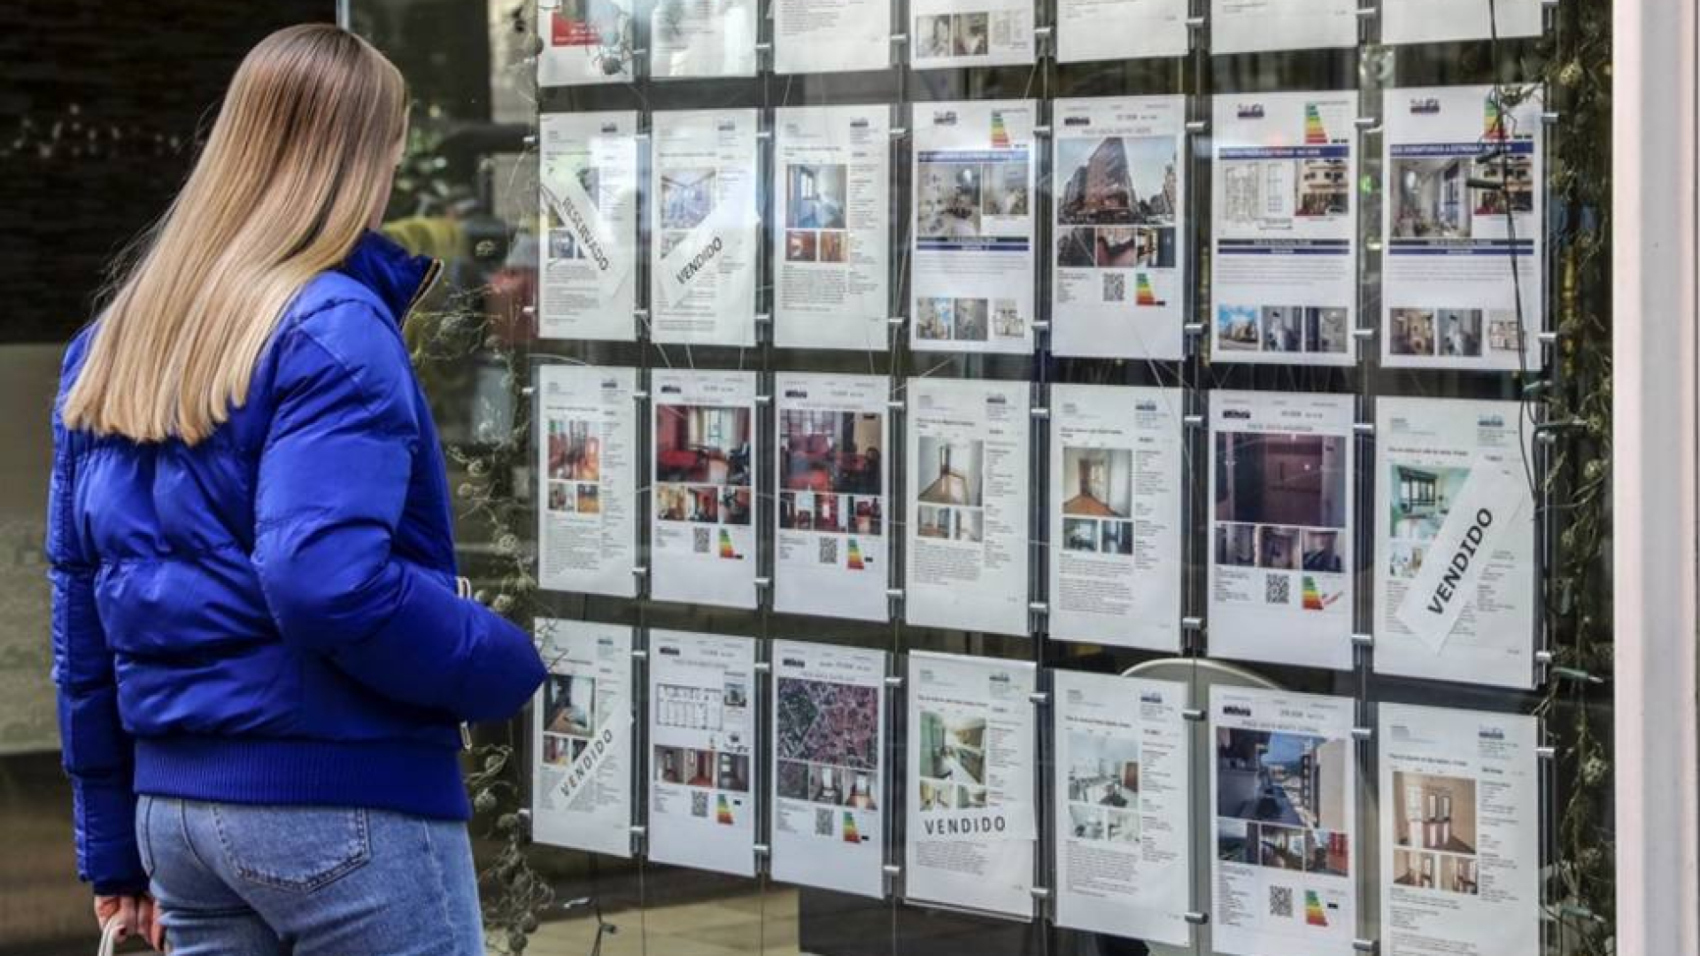
Uno de los cambios más visibles es la actitud de quienes buscan casa. Durante la fase expansiva reciente, la escasez de oferta y la presión de la demanda permitieron que muchos vendedores mantuvieran precios elevados con poco margen de negociación. Ahora, esa dinámica comienza a cambiar.
Cada vez más compradores consideran que los precios anunciados no encajan con su realidad económica y optan por negociar, esperar o retirar temporalmente la decisión de compra. Esta nueva cautela está provocando que las viviendas permanezcan más tiempo en el mercado. Algunos expertos señalan que el plazo medio de venta ha pasado de apenas dos o tres semanas a situarse entre seis y nueve semanas.
La situación refleja una paradoja: España sigue teniendo una demanda muy fuerte de vivienda, pero una parte creciente de esa demanda no puede asumir los precios actuales. El problema ya no es únicamente encontrar una casa disponible, sino poder pagarla sin que el esfuerzo financiero de los hogares alcance niveles difíciles de sostener.
María Matos, directora de Estudios y portavoz de Fotocasa, considera que el mercado ha entrado en una fase de estabilización después de cinco años de crecimiento intenso. Según su análisis, el cambio en las condiciones de financiación y el elevado nivel alcanzado por los precios están limitando la capacidad de acceso de muchos compradores.
Un mercado que se enfría de forma desigual según la zona
El nuevo escenario inmobiliario tampoco afecta igual a todo el territorio. El crecimiento de junio estuvo liderado por comunidades como Navarra, Castilla-La Mancha y Asturias, que registraron los mayores incrementos interanuales, con subidas del 22,6%, 22,2% y 10,4%, respectivamente.
En cambio, otros mercados muestran señales más claras de ajuste. Cantabria registró la mayor caída, con un descenso del 21,5%, seguida de Baleares, donde las operaciones bajaron un 11,7%, y Galicia, con una reducción cercana al 8%.
Madrid consiguió volver al crecimiento, aunque de forma muy moderada, con un avance del 0,7% después del fuerte retroceso registrado en mayo. Cataluña también mostró una evolución prácticamente plana, con un aumento del 0,1%.
Estas diferencias reflejan que el mercado inmobiliario español no atraviesa una única realidad, sino muchas. Mientras algunas zonas mantienen una elevada presión compradora por su atractivo económico, turístico o laboral, otras empiezan a notar con mayor intensidad el agotamiento de los precios.
La obra nueva crece, pero sigue sin resolver el problema de la oferta
Otro de los datos relevantes del mes es el comportamiento de la vivienda nueva. Aunque sus operaciones crecieron con más fuerza que las de segunda mano, la obra nueva continúa siendo una parte minoritaria del mercado.
En junio se vendieron 12.766 viviendas nuevas frente a 46.522 usadas. La diferencia evidencia uno de los grandes problemas estructurales del sector: la falta de una oferta suficiente de vivienda a estrenar. La escasez de suelo disponible, los costes de construcción y el ritmo limitado de promoción siguen impidiendo que la obra nueva gane peso como alternativa real para muchos compradores.
Por su parte, la vivienda libre concentró prácticamente todo el crecimiento, con un aumento del 2,6% interanual hasta las 55.609 operaciones. La vivienda protegida volvió a perder presencia, con una caída cercana al 12% y apenas 3.679 transacciones.
El dato confirma una dificultad que persiste desde hace años: aunque las Administraciones han situado la vivienda asequible como una prioridad, su peso dentro del mercado continúa siendo reducido.
La previsión para la segunda mitad del año apunta a una desaceleración moderada, no a un desplome. Los analistas creen que, si se mantiene el ritmo actual, 2026 podría cerrar cerca de las 700.000 compraventas. Una cifra todavía muy elevada, pero alcanzada en un contexto diferente: con compradores más exigentes, vendedores menos dominantes y un mercado que empieza a buscar un nuevo equilibrio tras años de fuertes tensiones. @mundiario