


El principal desafío del sistema financiero dominicano no radica necesariamente en impulsar nuevas reformas regulatorias, sino en ampliar su profundidad, aumentar el acceso al crédito y llevar servicios financieros formales y de calidad a más personas y empresas.
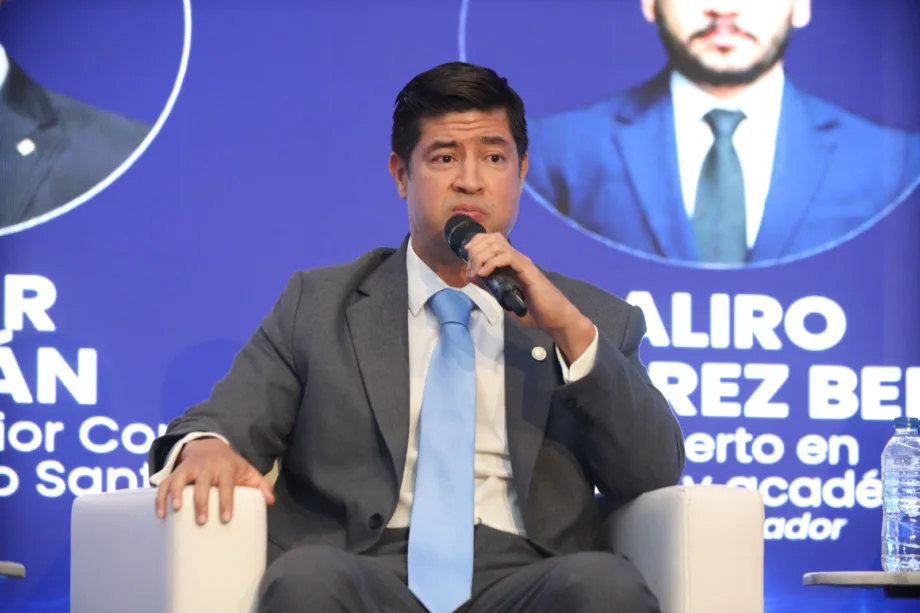
Así lo planteó Julio Lozano, director de Estudios Económicos de la Asociación de Bancos Múltiples de la República Dominicana (ABA), durante su participación en el panel “Banca, Economía digital y Pymes” de la sexta edición del Foro Económico elDinero 2026, en el Hotel Internacional, en Santo Domingo.
“Más allá de grandes reformas o nuevas regulaciones, considero que el reto principal del sistema financiero dominicano es crecer y llevar servicios financieros formales y de calidad a más personas y empresas”, afirmó Lozano.
Lozano explicó que, tras la crisis financiera de 2003, República Dominicana emprendió una profunda transformación de su sistema financiero, sustentada en la Ley Monetaria y Financiera, que modificó la administración monetaria y financiera y fortaleció la supervisión basada en riesgos, conforme a estándares internacionales.
A su juicio, esos cambios contribuyeron a consolidar un sistema bancario con fortalezas patrimoniales, calidad de activos y rentabilidad, capaz de enfrentar episodios de tensión como la crisis financiera global de 2008 y la pandemia de covid-19.
Sin embargo, advirtió que la solidez del sector contrasta con su limitada profundidad financiera. Como referencia, señaló que la cartera de crédito representa alrededor del 30% del producto interno bruto (PIB) dominicano, frente a un promedio de entre 50% y 60% en América Latina. Esta brecha, sostuvo, limita la capacidad de intermediación, reduce la profundidad del ahorro y encarece los costos de fondeo, por lo que consideró prioritario ampliar el tamaño del sistema financiero para acompañar el desarrollo económico.
En ese proceso, identificó la tecnología como uno de los principales instrumentos para captar nuevos clientes, reducir los costos de adquisición y extender los servicios bancarios. Indicó que la cantidad de sucursales ha pasado de aproximadamente 4,800 a más de 7,500 en una década, crecimiento acompañado por nuevos canales de atención, como los subagentes bancarios. En el ámbito digital, destacó que el sistema registra más de 10 millones de usuarios de Internet Banking y cerca de 1.5 millones de usuarios de pagos digitales.
El economista agregó que estas inversiones están contribuyendo a la inclusión financiera, al permitir que más personas y empresas accedan a servicios formales. En ese sentido, señaló que alrededor del 55% de la población tiene acceso a estos servicios, un avance frente a la meta de 65% establecida en la estrategia de inclusión financiera. Consideró que ampliar esa cobertura también favorece la actividad productiva, al facilitar que los negocios accedan a herramientas financieras para desarrollar sus operaciones.
Las declaraciones se produjeron durante el panel “Banca, economía digital y pymes”, moderado por el experto en finanzas y académico Aliro Álvarez Bello. Como iniciativa de impacto para ampliar el acceso financiero, Lozano valoró el próximo lanzamiento del nuevo sistema de pagos del Banco Central, previsto para 2027, y planteó que podría acompañarse de la eliminación del impuesto a las transferencias bancarias o, al menos, de una reducción. A su entender, esta medida contribuiría a reforzar los objetivos de inclusión financiera y facilitaría la incorporación de nuevos usuarios al sistema.